
É comum ouvir alguém confundir um consórcio com o carnê de compra programada oferecido por lojas de eletrodomésticos ou magazines populares. Tiago Oliva Schietti costuma esclarecer essa dúvida logo de início: apesar de ambos envolverem parcelas mensais e a promessa de adquirir um bem no futuro, tratam-se de produtos completamente diferentes, tanto na regulamentação quanto na lógica de funcionamento.
A chamada compra programada, também conhecida popularmente como “clube de compras” ou “carnê premiado”, funciona de forma parecida com o consórcio à primeira vista: o consumidor paga parcelas mensais e, em algum momento, pode ser sorteado para retirar o produto antes de completar todos os pagamentos. Essa semelhança superficial é justamente o que gera confusão entre os dois modelos.
A diferença regulatória que muda tudo
A distinção mais importante está na regulamentação. O consórcio é regido pela Lei 11.795/2008 e fiscalizado diretamente pelo Banco Central do Brasil, que exige capital mínimo, transparência de informações e mecanismos que garantem a contemplação de todos os participantes até o fim do prazo contratado. Já a compra programada, embora legal quando operada corretamente, segue regras distintas, sem a mesma estrutura de supervisão do sistema financeiro.
Tiago Oliva Schietti indica que essa diferença regulatória tem consequências práticas relevantes: no consórcio, existe um arcabouço legal robusto que protege o consumidor mesmo em cenários de problemas com a administradora, enquanto a compra programada, dependendo de como é estruturada, pode não oferecer o mesmo nível de segurança institucional.
Nem todo carnê promocional é ilegal, mas exige atenção redobrada
É importante frisar que a compra programada, quando conduzida de forma correta por uma loja idônea, não é necessariamente um golpe. O problema surge quando esse modelo é usado como disfarce para esquemas fraudulentos, prometendo sorteios que nunca acontecem ou dependendo da entrada constante de novos participantes para sustentar os prêmios, características mais próximas de uma pirâmide financeira do que de um plano de compras legítimo.
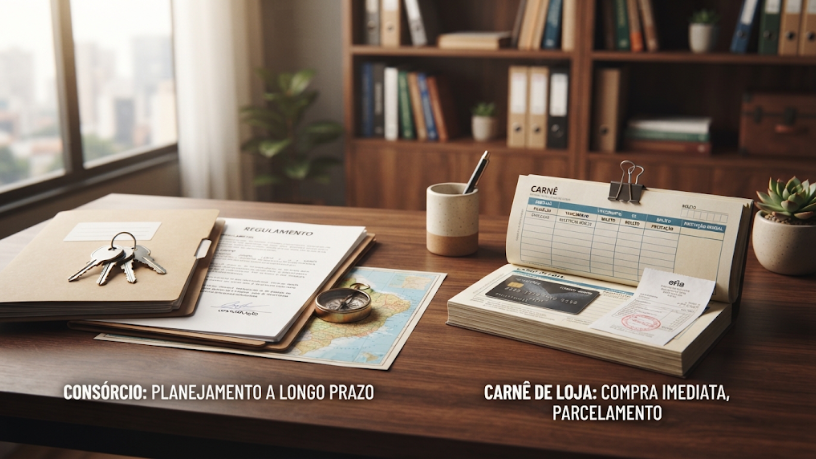
O empresário Tiago Oliva Schietti recomenda que, antes de aderir a qualquer modalidade desse tipo, o consumidor pesquise a reputação da empresa responsável, verifique reclamações registradas em órgãos de defesa do consumidor e desconfie de promessas de sorteio muito frequentes ou de retorno financeiro atrelado à indicação de novos participantes.
O que a lei diz sobre cada modelo?
Enquanto o consórcio conta com uma lei federal específica e um órgão regulador dedicado a fiscalizar o setor, a compra programada é regida, principalmente, pelas normas gerais do Código de Defesa do Consumidor. Tiago Oliva Schietti transmite que essa diferença não significa que a compra programada seja desprotegida, mas sim que o consumidor precisa recorrer a mecanismos mais genéricos de proteção, em vez de contar com uma estrutura de fiscalização setorial tão específica quanto a que existe para os consórcios.
Como saber, na prática, qual modalidade está sendo oferecida?
Uma forma simples de identificar se a proposta é, de fato, um consórcio regulado é verificar se a empresa consta na lista de administradoras autorizadas pelo Banco Central, disponível publicamente. Se a oferta vier de uma loja de varejo sem esse registro, provavelmente se trata de uma modalidade de compra programada, e não de um consórcio propriamente dito, o que não a torna automaticamente ilegítima, mas exige uma análise diferente por parte do consumidor.
O que avaliar antes de aderir a qualquer uma das modalidades?
Antes de assumir qualquer compromisso de parcelas mensais em troca de um bem futuro, vale entender exatamente qual regulamentação rege aquela modalidade específica, pesquisar a reputação da empresa responsável e ler atentamente o contrato, prestando atenção especial às regras de sorteio, cancelamento e devolução de valores.
Em suma, Tiago Oliva Schietti assevera que entender essa diferença não é apenas uma questão técnica, mas uma proteção prática: saber exatamente qual produto está sendo contratado evita expectativas equivocadas e ajuda o consumidor a exigir os direitos corretos caso algo saia do combinado ao longo do caminho. Portanto, informação continua sendo a ferramenta mais eficaz de proteção financeira, muito antes de qualquer contrato ser assinado.